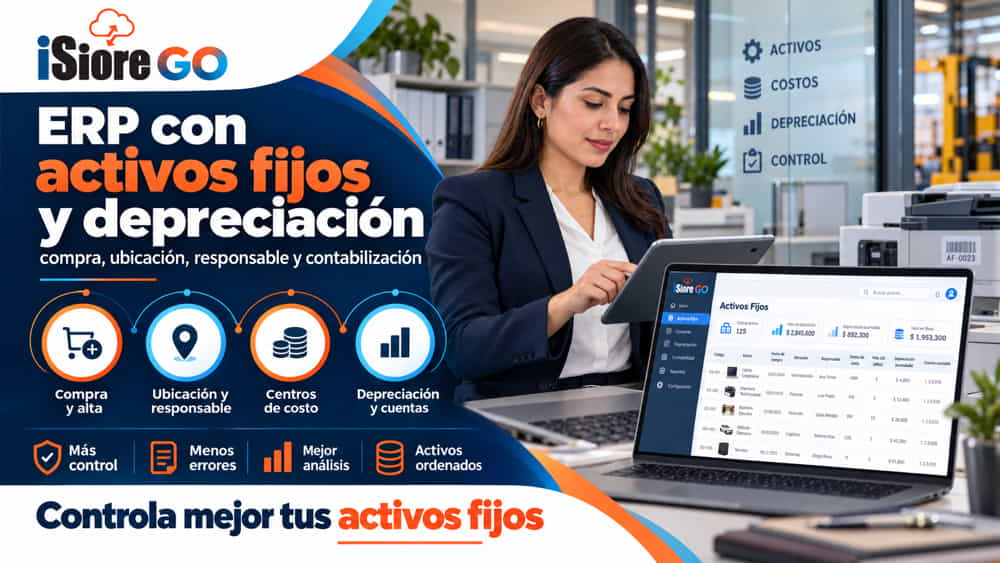
Con iSiore GO podemos controlar los activos fijos desde su adquisición hasta su depreciación y contabilización, relacionando cada bien con su documento de compra, código, serie, ubicación, responsable, centros de costo, valor, cuentas contables y parámetros de depreciación. Así mantenemos conectado todo el ciclo del activo: Compra → Registro → Área y responsable → Centro de costo → Configuración contable → Activación → Depreciación → Contabilización.
Cuando una empresa empieza a acumular maquinaria, vehículos, mobiliario, equipos y otros bienes, una lista de activos deja de ser suficiente.
Necesitamos responder preguntas como:
¿Qué activos tenemos?
¿Dónde se encuentra cada uno?
¿Quién es responsable del activo?
¿Qué compra originó su incorporación?
¿Cuál es su valor?
¿A qué centro de costo está relacionado?
¿Cómo se está depreciando?
iSiore GO permite mantener esta información conectada con la contabilidad y con la estructura operativa de la empresa.
¿Cómo funciona la gestión de activos fijos en iSiore GO?
El proceso puede resumirse así:
Documento de compra
→ Registro del activo
→ Identificación
→ Área y ubicación
→ Responsable
→ Centros de costo
→ Cuentas contables
→ Activación
→ Parámetros de depreciación
→ Generación de depreciación
→ Contabilización
Esto permite gestionar el activo como parte de un proceso, no simplemente como un elemento dentro de un inventario.
El activo puede nacer desde su documento de compra
Podemos registrar un activo fijo relacionándolo con un documento contable de compra previamente ingresado en iSiore GO.
La relación queda:
Proveedor → Documento de compra → Activo fijo
Al seleccionar el documento podemos mantener relacionados datos como:
- proveedor;
- tipo de documento;
- serie y número;
- fecha;
- importe;
- moneda;
- tipo de cambio;
- condición.
Esto permite identificar claramente qué adquisición originó el activo.
El valor del activo queda conectado con la compra
El monto, moneda y tipo de cambio pueden tomarse directamente del documento seleccionado.
Así evitamos mantener por separado:
el valor de la compra
y:
el valor registrado en el activo.
Cuando necesitamos revisar el origen del importe podemos volver al documento correspondiente.
Cada activo puede identificarse individualmente
En la ficha podemos registrar información como:
- código;
- descripción;
- grupo;
- subgrupo;
- marca;
- modelo;
- número de serie;
- tipo de activo;
- tipo de adquisición;
- condición;
- fecha de fabricación;
- fecha de movimiento.
Esto permite diferenciar bienes físicamente similares.
Por ejemplo, si tenemos diez equipos del mismo modelo, podemos distinguirlos mediante:
Código + número de serie + ubicación + responsable
Podemos organizar los activos por grupos y subgrupos
Los activos pueden clasificarse mediante:
Grupo
y:
Subgrupo
Por ejemplo, nuestra empresa puede organizar sus bienes en categorías como:
- equipos;
- vehículos;
- muebles;
- maquinaria.
La estructura final dependerá de cómo necesitemos organizar nuestros activos.
Esta clasificación facilita su administración y también puede relacionarse con la configuración contable del bien.
Podemos saber dónde está cada activo
Un activo puede relacionarse con:
Área de Negocio
Ubicación
Responsable
Así podemos construir una relación como:
Activo → Área → Ubicación → Responsable
Esto permite que el control no se limite al valor contable.
También podemos identificar dónde está asignado el bien dentro de la empresa.
Podemos asociar una persona responsable
La ubicación del activo puede relacionarse con una persona responsable.
Así podemos responder de forma más directa:
¿Dónde está este equipo?
y:
¿Quién aparece como responsable?
Esto resulta especialmente útil cuando tenemos activos distribuidos entre diferentes áreas, oficinas, almacenes o unidades operativas.
Un activo puede relacionarse con varios centros de costo
iSiore GO permite asignar un activo a:
uno o más centros de costo
indicando un porcentaje para cada uno.
Por ejemplo:
Equipo de producción
→ Producción: 70%
→ Administración: 30%
La distribución dependerá de la estructura definida por cada empresa.
Los porcentajes de centros de costo están controlados
Al realizar la asignación, iSiore GO controla que:
- el porcentaje sea mayor que cero;
- no se repita el mismo centro de costo;
- la suma no supere el 100%.
Esto permite mantener una distribución coherente del activo entre las unidades correspondientes.
Activo fijo y centro de costo cumplen funciones diferentes
El activo identifica el bien.
El centro de costo ayuda a relacionarlo con una parte de la organización.
Podemos tener:
Activo
→ Área
→ Centro de costo
→ Porcentaje de asignación
Esto permite incorporar el activo dentro de una estructura financiera y organizativa más amplia.
Podemos definir las cuentas contables del activo
Cada activo puede quedar relacionado con diferentes cuentas utilizadas durante su ciclo contable.
Entre ellas podemos trabajar con:
- cuenta de compra del activo;
- cuenta de depreciación acumulada;
- cuenta de revalorización;
- cuenta de readecuación;
- cuentas de gasto de depreciación.
Esto permite preparar el activo para los procesos contables posteriores.
Podemos indicar si el activo se deprecia
La ficha permite definir:
¿Es depreciable?
Así podemos diferenciar los bienes que deben participar en el proceso de depreciación de aquellos que no.
No todos los activos tienen que seguir exactamente el mismo tratamiento.
También podemos identificar activos revalorizables
La ficha contempla además la condición:
¿Es revalorizable?
Esto permite clasificar los activos que pueden participar en procesos relacionados con revalorización dentro de su tratamiento contable.
Podemos registrar un valor residual
También podemos definir:
Valor Residual
Este dato forma parte de la información utilizada para configurar la depreciación del activo.
Así podemos mantener relacionados:
valor de adquisición + vida útil + tasa + valor residual
Podemos registrar crédito de adquisición
La ficha permite indicar:
¿Se considera el Crédito de Adquisición?
Cuando corresponde, también podemos registrar el:
Monto Crédito
De esta manera, esta información queda vinculada a la configuración financiera del activo.
La depreciación puede distribuirse entre varias cuentas de gasto
Podemos definir una o varias cuentas contables para registrar el gasto por depreciación.
Cada cuenta puede tener un porcentaje de participación.
La estructura puede ser:
Depreciación
→ Cuenta de gasto A
→ Cuenta de gasto B
Los porcentajes permiten distribuir el gasto según la configuración contable definida.
iSiore GO controla los porcentajes de las cuentas de gasto
El sistema valida que:
- el porcentaje sea mayor que cero;
- no se repita la misma cuenta;
- la suma no supere el 100%.
Esto mantiene una configuración consistente para la posterior contabilización.
Podemos registrar activos de forma rápida
Además de la ficha completa, iSiore GO dispone de un:
Registro rápido de Activo Fijo
Podemos ingresar datos básicos como:
- código;
- descripción;
- cuenta de activo;
- cuenta de depreciación;
- grupo;
- unidad de medida.
Posteriormente podemos completar la información adicional.
Esto resulta útil cuando necesitamos incorporar inicialmente una cantidad importante de activos y terminar su configuración después.
Registrado y Activado son etapas diferentes
Dentro del proceso podemos distinguir dos estados importantes:
Registrado
y:
Activado
Mientras el activo está registrado podemos preparar y revisar su información.
Después podemos realizar la activación.
La estructura es:
Registrado → Revisión → Activado
¿Qué implica activar un activo fijo?
La activación deja al activo preparado para continuar con su gestión contable y con procesos como la depreciación.
Antes de activarlo podemos revisar:
- información general;
- documento de compra;
- ubicación;
- responsable;
- centros de costo;
- cuentas contables;
- configuración de depreciación;
- valor residual;
- información de adquisición.
Esto permite revisar primero la ficha antes de llevar el activo a su siguiente etapa.
Podemos configurar los parámetros de depreciación
Una vez activado el activo podemos definir los parámetros necesarios para depreciarlo.
Entre ellos encontramos:
- método de depreciación;
- fecha de inicio;
- vida útil;
- medida de vida útil;
- tasa;
- tipo de depreciación.
La configuración permite establecer cómo participará el activo en los procesos periódicos.
Línea recta como método de depreciación
iSiore GO permite trabajar con:
Línea Recta
dentro de la configuración de depreciación.
También podemos definir:
Fecha de Inicio de Depreciación
Vida útil
Tasa anual
y los demás parámetros relacionados.
De esta forma, cada activo queda preparado antes de entrar en el proceso periódico.
Podemos configurar varios activos conjuntamente
La asignación de parámetros puede realizarse sobre varios activos seleccionados.
Esto resulta útil cuando tenemos grupos de bienes con características similares.
Por ejemplo:
- una flota de vehículos;
- varios equipos de oficina;
- una serie de máquinas adquiridas bajo condiciones similares.
Así evitamos realizar necesariamente la misma configuración activo por activo.
La depreciación puede generarse de forma masiva
iSiore GO dispone del proceso:
Generar Depreciación
Este proceso permite calcular y registrar la depreciación mensual de los activos vigentes que estén correctamente configurados.
La estructura es:
Activos vigentes
→ Periodo
→ Generar depreciación
→ Depreciación registrada
No necesitamos ingresar a cada activo individualmente para ejecutar el proceso mensual.
Generar la depreciación no significa contabilizarla
Dentro de iSiore GO existen dos etapas diferentes:
Generar depreciación
y:
Contabilizar depreciación
Primero calculamos y registramos la depreciación correspondiente al periodo.
Después podemos continuar con el proceso contable.
La secuencia queda:
Calcular depreciación → Revisar → Contabilizar
Esto permite revisar el resultado antes de llevarlo definitivamente a contabilidad.
La fecha de inicio de uso también forma parte del control
Podemos registrar:
Fecha de inicio de uso
además de la fecha de adquisición.
Esta separación resulta importante porque:
comprar un activo
y:
comenzar a utilizarlo
no necesariamente ocurren el mismo día.
La fecha forma parte de la información que utilizamos posteriormente para organizar el tratamiento del activo.
El activo queda conectado con toda su historia de adquisición
Desde el listado podemos acceder al documento relacionado con la compra.
Así podemos navegar:
Activo → Documento de adquisición
y revisar el sustento de su incorporación.
Esto evita tener que buscar manualmente la compra en otro sistema o en una carpeta separada.
El listado permite revisar los activos de la empresa
Desde el listado podemos consultar información como:
- código;
- descripción;
- marca;
- número de serie;
- datos auxiliares;
- cantidad;
- valorización;
- documento;
- estado.
También podemos filtrar por grupos.
Esto permite revisar rápidamente la base de activos antes de entrar en el detalle individual de cada uno.
De la compra a la contabilidad: un mismo flujo
El principal valor de utilizar un ERP para activos fijos está en conectar diferentes etapas.
Podemos tener:
Compra
→ Proveedor
→ Documento contable
→ Activo fijo
→ Código y serie
→ Área
→ Ubicación
→ Responsable
→ Centro de costo
→ Cuenta contable
→ Activación
→ Vida útil
→ Tasa
→ Depreciación
→ Contabilización
Así podemos seguir el activo desde su adquisición hasta los procesos contables que se generan durante su vida útil.
Ejemplo de control de una máquina dentro del ERP
Supongamos que nuestra empresa compra una nueva máquina para producción.
1. Registramos la compra
Tenemos el documento del proveedor con fecha, moneda e importe.
2. Creamos el activo fijo
Relacionamos la máquina con ese documento.
3. Identificamos el activo
Registramos:
- código;
- marca;
- modelo;
- número de serie.
4. Definimos dónde estará
Seleccionamos:
- área;
- ubicación.
5. Asignamos un responsable
Relacionamos a la persona correspondiente.
6. Configuramos los centros de costo
Asignamos los porcentajes que correspondan.
7. Definimos las cuentas contables
Configuramos las cuentas necesarias para su tratamiento.
8. Activamos el activo
Después de revisar la información, lo dejamos preparado para los procesos posteriores.
9. Definimos su depreciación
Registramos:
- inicio;
- vida útil;
- tasa;
- valor residual.
10. Generamos la depreciación del periodo
El activo participa en el proceso mensual correspondiente.
11. Revisamos el resultado
Comprobamos la depreciación generada.
12. Contabilizamos
Continuamos con el proceso contable.
Así mantenemos conectado todo el ciclo del activo dentro del ERP.
¿Qué preguntas podemos responder sobre un activo fijo?
¿Qué activo es?
Podemos identificarlo mediante código, descripción, marca, modelo y serie.
¿Dónde está?
Podemos revisar área y ubicación.
¿Quién es responsable?
La ficha permite asociar una persona.
¿Quién nos lo vendió?
Podemos consultar el proveedor relacionado con el documento de adquisición.
¿Qué documento sustenta la compra?
El activo mantiene la relación con su documento contable.
¿Cuál fue su valor?
El importe puede mantenerse conectado con el documento de compra.
¿A qué centro de costo pertenece?
Podemos utilizar uno o varios centros con porcentajes.
¿Qué cuentas utiliza?
Podemos definir las cuentas vinculadas al tratamiento contable.
¿Es depreciable?
La ficha permite definirlo.
¿Cuál es su vida útil?
Podemos registrarla dentro de los parámetros de depreciación.
¿Cuál es su tasa?
Forma parte de la configuración.
¿Ya se generó la depreciación?
El proceso periódico permite calcularla y registrarla.
¿Generar depreciación significa que ya está contabilizada?
No. La contabilización corresponde a una etapa posterior.
Activos fijos y contabilidad no deberían estar separados
Cuando los activos se gestionan únicamente en una hoja de cálculo podemos terminar con información diferente en cada área.
Administración puede tener:
la lista de equipos.
Contabilidad:
los valores y depreciaciones.
Operaciones:
las ubicaciones.
Recursos Humanos:
los responsables.
En iSiore GO podemos relacionar estas dimensiones dentro de la ficha y de los procesos asociados al activo.
¿Para qué empresas es especialmente útil?
La gestión de activos fijos cobra mayor importancia en empresas que manejan:
- maquinaria;
- vehículos;
- equipos informáticos;
- equipos industriales;
- mobiliario;
- herramientas de alto valor;
- activos distribuidos entre varias áreas;
- diferentes centros de costo;
- múltiples responsables.
Mientras más activos administramos, más importante se vuelve mantener una estructura común entre operación y contabilidad.
Qué revisar al elegir un ERP para activos fijos
Si estamos evaluando un ERP para este proceso, conviene comprobar si podemos seguir el ciclo completo.
Origen
¿Podemos saber qué compra originó el activo?
Identificación
¿Podemos registrar código, marca, modelo y serie?
Ubicación
¿Podemos saber dónde está asignado?
Responsable
¿Podemos relacionar una persona?
Centros de costo
¿Podemos distribuir el activo entre diferentes centros?
Contabilidad
¿Podemos definir las cuentas correspondientes?
Depreciación
¿Podemos configurar vida útil, tasa e inicio?
Procesamiento
¿Podemos generar depreciaciones para varios activos?
Contabilización
¿Existe una etapa diferenciada para contabilizar?
Un ERP aporta mayor valor cuando estas respuestas forman parte de un mismo proceso.
ERP con activos fijos en iSiore GO
Con iSiore GO podemos controlar un activo con una estructura como:
Compra
→ Documento
→ Activo
→ Código / Serie
→ Área
→ Ubicación
→ Responsable
→ Centro de costo
→ Valor
→ Cuentas contables
→ Activación
→ Vida útil / Tasa / Valor residual
→ Depreciación periódica
→ Contabilización
Así podemos saber no solo:
qué activos tiene la empresa
sino también:
de dónde provienen, dónde están, quién aparece como responsable, qué valor tienen, cómo se relacionan con nuestros centros de costo y cómo estamos procesando su depreciación.
Puedes conocer más sobre nuestro ERP de contabilidad y finanzas y cómo iSiore GO conecta activos fijos, costos y procesos contables dentro de una misma gestión.
Preguntas frecuentes sobre activos fijos en un ERP
¿iSiore GO permite controlar activos fijos?
Sí. Podemos registrar activos y relacionarlos con su compra, ubicación, responsable, centros de costo, cuentas contables y depreciación.
¿Podemos vincular el activo con su documento de compra?
Sí. El activo puede crearse a partir de un documento contable de adquisición previamente registrado.
¿Podemos registrar marca, modelo y serie?
Sí. Estos datos pueden formar parte de la identificación individual del activo.
¿Podemos saber dónde está un activo?
Sí. Podemos relacionarlo con un Área de Negocio y una Ubicación.
¿Podemos asignar una persona responsable?
Sí. El activo puede asociarse con un responsable.
¿Un activo puede pertenecer a varios centros de costo?
Sí. Podemos asignarlo a uno o más centros de costo utilizando porcentajes.
¿La suma de los porcentajes está controlada?
Sí. El sistema evita superar el 100% y controla centros repetidos.
¿Podemos definir cuentas contables por activo?
Sí. Podemos relacionar cuentas para la compra, depreciación acumulada, gastos y otros procesos del activo.
¿Todos los activos tienen que depreciarse?
No. Podemos indicar si un activo es depreciable.
¿Podemos registrar un valor residual?
Sí. El Valor Residual forma parte de la configuración del activo.
¿Podemos definir vida útil y tasa?
Sí. Ambos forman parte de los parámetros de depreciación.
¿Podemos procesar la depreciación de varios activos?
Sí. La generación de depreciación se realiza como un proceso para los activos vigentes y configurados.
¿Generar depreciación y contabilizarla son lo mismo?
No. Primero generamos y revisamos la depreciación del periodo y posteriormente continuamos con su contabilización.
¿Podemos consultar el documento original del activo?
Sí. Podemos acceder al documento contable asociado desde la información del activo.